

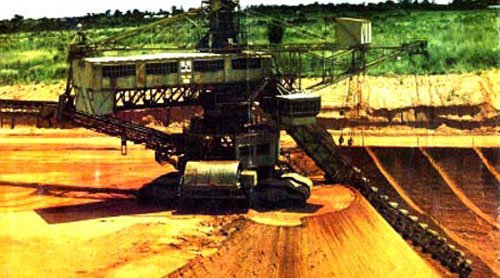
Un actionnaire minoritaire, des intérêts controversés et l’éviction d’un directeur général qui prétendait avoir identifié les véritables causes du naufrage.
La crise que traverse la Minière de Bakwanga (MIBA) ne peut être analysée uniquement sous l’angle de la mauvaise gestion, du manque de financement ou de la vétusté des équipements. Derrière les difficultés persistantes de cette entreprise stratégique se pose une question autrement plus préoccupante : existe-t-il des intérêts particuliers qui auraient contribué à empêcher son redressement ?
Au cœur de cette interrogation figure un actionnaire minoritaire détenant 20 % des parts sociales, dont le rôle, les relations et l’influence dans les mécanismes décisionnels de la société méritent un examen approfondi.
Des informations et témoignages à vérifier font état de tensions autour de cet actionnariat Pminoritaire et de possibles alliances avec différents acteurs gravitant autour de la MIBA. L’hypothèse soulevée est particulièrement grave : l’affaiblissement de l’entreprise aurait pu servir des intérêts privés liés à son patrimoine minier, au détriment des cinq provinces bénéficiaires de cet héritage économique et de la République démocratique du Congo.
1. Les 20 % : un actionnariat minoritaire au centre des interrogations
Comment une participation minoritaire de 20 % peut-elle devenir un facteur déterminant dans le fonctionnement d’une entreprise stratégique ?
La question mérite d’être posée au regard des difficultés institutionnelles et des conflits d’intérêts qui auraient entouré la gouvernance de la MIBA.
L’hypothèse d’un réseau d’influence ayant cherché à maintenir l’entreprise dans une situation de fragilité doit être examinée à travers les décisions prises, les éventuels blocages institutionnels, les opérations portant sur les actifs miniers et les rapports entre les différents actionnaires.
Une autre interrogation est incontournable : la paralysie de la MIBA aurait-elle pu créer des opportunités pour certains intérêts privés autour de ses concessions et de ses richesses minières ?
Si cette hypothèse était confirmée par les documents et les témoignages, nous serions devant une situation dépassant largement un simple conflit entre actionnaires.
Il s’agirait alors de déterminer si les intérêts particuliers ont pris le dessus sur la vocation industrielle et patrimoniale de la société.
2. Un directeur général , André Kabanda qui aurait identifié la source du mal
Une partie particulièrement importante de cette crise concerne le passage d’un directeur général sortant en l’ocurence Monsieur Àndre. KABANDA.
Selon les éléments avancés dans le cadre de cette enquête, ce gestionnaire avait compris que les difficultés de la MIBA ne se limitaient pas au manque de moyens financiers.
À l’image d’un médecin devant un patient gravement malade, il aurait entrepris d’identifier les véritables sources du mal avant de proposer un traitement.
Son approche aurait reposé sur un diagnostic des blocages internes, des difficultés de gouvernance et des obstacles empêchant la reprise normale des activités.
Il avait également élaboré un programme de relance destiné à restaurer progressivement les capacités opérationnelles et financières de l’entreprise.
C’est précisément autour de cette période que se pose une question essentielle : son éviction était-elle simplement liée à des divergences de gestion ou s’inscrivait-elle dans un conflit plus profond autour de l’avenir de la MIBA ?
Les circonstances de son départ, les décisions ayant conduit à son remplacement et les éventuelles oppositions rencontrées dans la mise en œuvre de son programme méritent d’être examinées.
Car si un gestionnaire avait effectivement identifié les obstacles structurels et préparé des solutions crédibles, il serait légitime de comprendre pourquoi cette dynamique n’a pas été poursuivie.
3. Le risque de recommencer éternellement à zéro
Le changement de comité de gestion ne constitue pas automatiquement une solution aux problèmes structurels de la MIBA.
Un nouveau directeur général peut arriver avec de bonnes intentions, mais s’il ne dispose ni d’une liberté de gestion suffisante ni d’un environnement institutionnel favorable, les mêmes difficultés risquent de se reproduire.
Le danger serait alors de voir chaque nouvelle équipe consacrer ses premiers mois à découvrir les problèmes, établir des diagnostics et rechercher les responsabilités, pendant que l’entreprise continue de perdre du temps et des capacités de production.
Plus préoccupant encore, l’injection de nouveaux capitaux ne garantit pas, à elle seule, la réussite de la relance.
Si les éventuels mécanismes de blocage et les conflits d’intérêts ne sont pas identifiés et traités, les financements supplémentaires pourraient ne produire que des résultats limités.
La MIBA risquerait ainsi d’entrer dans un cycle interminable : nomination d’un nouveau directeur général, apparition de nouvelles divergences, paralysie de certaines décisions, départ du gestionnaire et nouvelle nomination.
Une succession de dirigeants sans véritable continuité stratégique pourrait finir par épuiser les ressources et les possibilités de redressement de l’entreprise.
4. La véritable question : qui veut réellement voir la MIBA renaître ?
Il serait dangereux de croire que la relance de la MIBA dépend uniquement de l’argent que l’État peut mobiliser.
La question fondamentale est celle de la gouvernance et de la maîtrise des intérêts qui gravitent autour de cette entreprise.
Si des intérêts particuliers ont effectivement contribué à fragiliser ses structures, aucune injection financière ne pourra durablement résoudre le problème sans un assainissement préalable.
Il faut donc examiner les rapports entre les actionnaires, les responsabilités des anciens gestionnaires, les décisions du conseil d’administration, les conditions de nomination et de révocation des dirigeants ainsi que les éventuelles opérations concernant les actifs miniers.
Il faut également déterminer si les intérêts de l’actionnaire minoritaire sont compatibles avec la mission industrielle et patrimoniale de la MIBA.
L’objectif n’est pas de condamner un actionnaire en raison de sa participation au capital, mais de vérifier si ses actes et ses interventions ont respecté les intérêts de la société.
5. La MIBA ne peut être sacrifiée au profit d’intérêts particuliers
La MIBA représente un patrimoine historique, économique et stratégique pour la République démocratique du Congo.
Son avenir concerne particulièrement les cinq provinces issues de l’ancien Grand Kasaï, dont les populations ont longtemps bénéficié de son rayonnement économique.
L’État doit donc prendre la pleine mesure des enjeux liés à son actionnariat, à sa gouvernance et à la protection de ses actifs.
Un audit indépendant des différentes périodes de gestion, un examen des mouvements dans l’actionnariat, une vérification des décisions stratégiques et une évaluation du programme de relance précédemment élaboré permettraient de sortir des controverses.
Les responsabilités doivent être établies sur la base de documents, et non de simples accusations.
La MIBA avait-elle encore une possibilité réelle de redressement avant l’éviction de son ancien8î⁸⁸ directeur général ? Les 20 % de l’actionnaire minoritaire ont-ils constitué un instrument de blocage ? Et surtout, qui avait intérêt à voir disparaître la dynamique de relance engagée ?
Ces questions attendent des réponses.
Car le véritable drame serait de découvrir, après plusieurs années de nouvelles nominations et de financements supplémentaires, que les causes profondes de l’effondrement de la MIBA étaient connues, mais que personne n’a voulu les traiter.
La MIBA n’a pas seulement besoin d’argent. transparence, d’une gouvernance assainie et d’une volonté réelle de protéger son patrimoine.
Sylvain Mwamba journaliste d’investigation et défenseur international des droits humains

Leave a Reply